
交易的本质
最近读完《期权交易仓位管理高级指南》,昨天白天读了专注日内期权的《期权墙》。ChatGPT推送消息,小非农数据出来后,偏鸽,US10Y跌回4.80%,属于提前泄题,我猜测晚上纳指会涨,毕竟被鹰了这么久。到了晚上,我一边玩游戏,一边刷长桥,持仓较重的TSLA和CRCL涨势也很好,当日收益都不错,我很开心。到了凌晨,我察觉自己的期权策略似乎还有些优化空间,又专门调研,甚至兴奋的优化了一版。同时想起来前两天扫到高IV PL,我知道今天盘后 PL 要发财报,又看了下当前极大的IV,然后卖出一笔跨式期权,我知道大概率我会赚到这笔钱,两天时间,10%的收益。
然而凌晨2点,我睡不着,我呆呆的望着电脑屏幕。我脑子时不时有些空,毕竟那么晚了,转速很慢。
我很忙,总尝试捕捉交易信号。
我极少做日内,但也不是价值投资中的一员。有时候我想我可能是中短期趋势投资者,有时候做左侧交易,有时候做右侧交易,主要看当日是阴天还是晴天。有时候又觉得自己是短期赌狗,最多的时候,持仓40个标的,一个月交易了300多次。但我硬扛MVLL暴跌的时候,我告诉自己是价值投资。有时候我做方向交易,有时候又想从波动率上赚点钱。
我学了技术,看各种线,MACD金叉、RSI、成本线、压力位、期权墙、IV、Delta、Theta、GEX等等。很多位置很多机会,作出一些极好的买入卖出点。 我还学了宏观,开始盯着美国政府又有什么信号,CPI、PMI、就业,鹰还是鸽,VIX到哪了。我随波追逐。 我还学了交易心理学,损失厌恶、处置效应、近期偏差。我从恐惧中赚钱。 我还学了读财报,看季度变化,哪些信息在网络上提前暴露,哪些在财报中才得以体现,我开始略有心得。 我还写了很多程序,用Agent分析新闻评估走势概率,用多因子做量化探索网格极限,用概率统计24种期权模拟分布,筛出不少好的交易提醒。
然而,技术上假突破比比皆是,宏观信号也会被置若罔闻,黑天鹅总会找到角度,财报超预期市场却暴跌,价值投资亏损50%死扛不动,买对方向输给时间Call归零,SellPut想小赚却变股东,Gamma为负却随时V起来,量化过拟合实战处处都是坑。
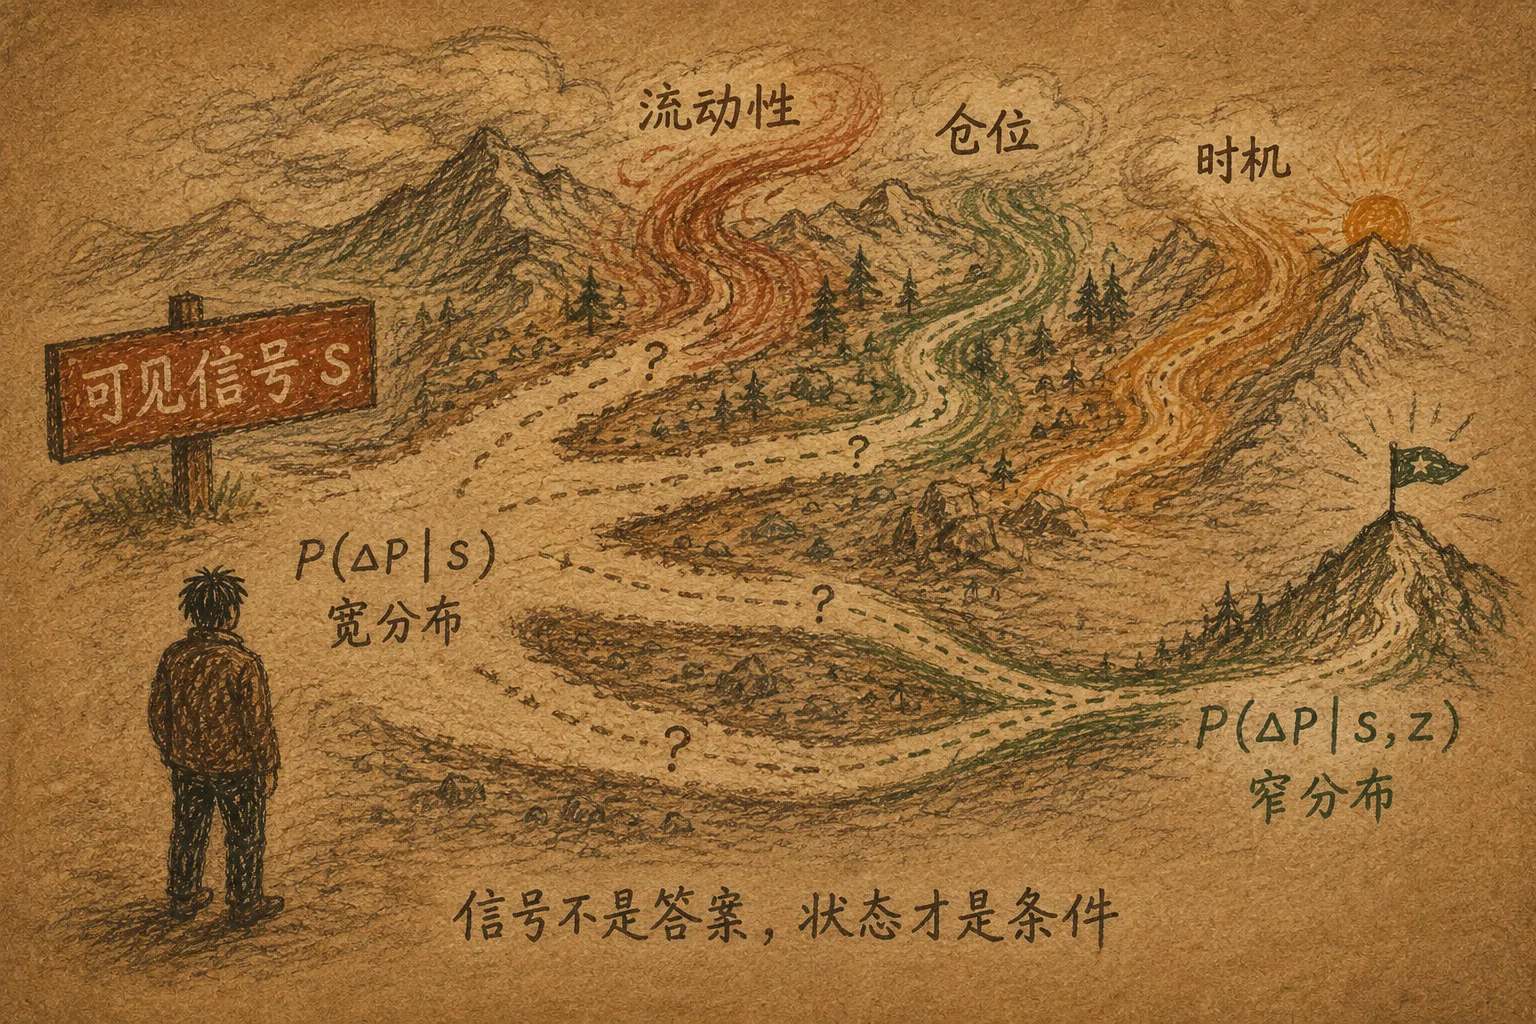
最终,我意识到,作为个人交易者,仅凭少量可见信号,持续、稳定地预测短期方向,远比想象中困难。 这不是说我们会预测准确度低于50%,稍微幸运点,连续3/5次的成功并非难事。
如果将这些信号,加上一些前置条件,比如固定很多变量(当然是无法做到),这些信号又变得极其准确。 所以有些人,加上杠杆赌上几次就变成大神。有些人,长期价值投资,复利到恐怖的收益,捧为神圣。
一切归概率。当一些前置条件下,且这个前置条件被触发持续一段时间,所有人都可以成神。
什么驱动了价格?上面提到这些信号(信息),参与的这些人(认知&行为),无数的自动化执行的程序,基本面,混合在一起,指引单只股票的走向。
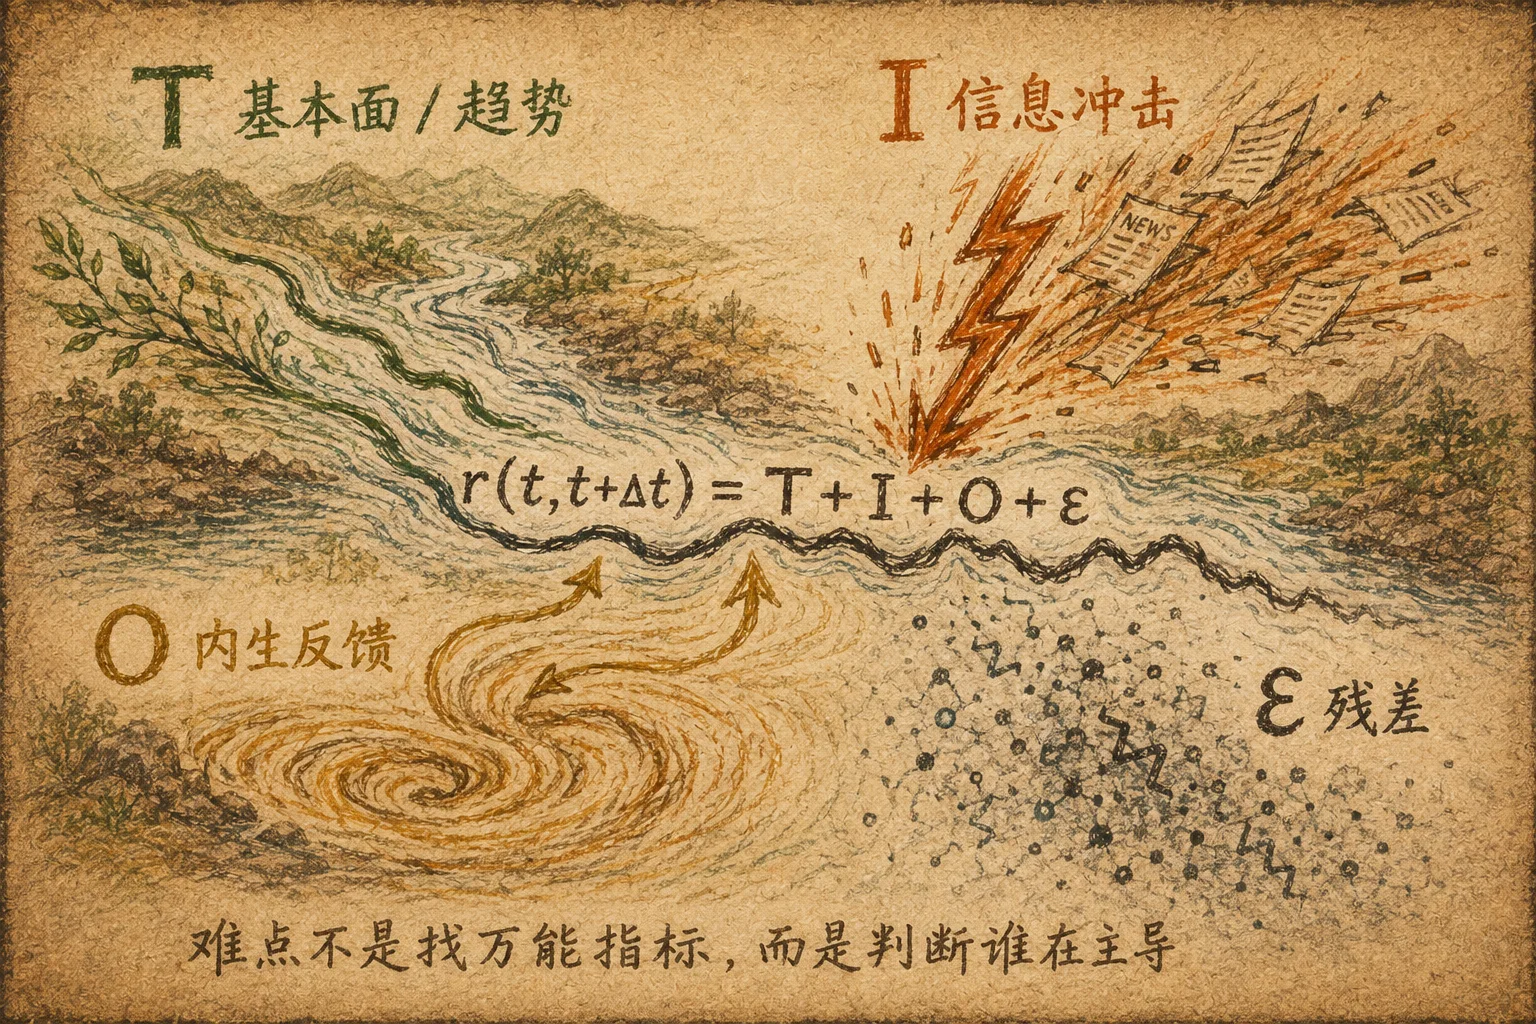
为了统一不同价格区间和时间尺度,我们先把下一周期的价格变化写成对数收益率:
再将这个收益率近似拆成四类驱动因素:
因此价格也可以写成:
四个部分分别为:
| 项 | 含义 |
|---|---|
| 结构性趋势:行业趋势 + 公司/团队质量 + 估值 + 宏观环境 | |
| 信息冲击:新闻、财报、政策等新信息 | |
| 期权反馈:做市商 Delta/Gamma 对冲等市场结构影响 | |
| 未解释扰动:模型没有解释的随机扰动、资金行为与其他未知因素 |
~详细解释,可以跳过~
将上面公式拆解下:
再详细分析:
① 结构性趋势
含义:
即使今天没有任何新闻,这家公司本身有没有持续向某个方向运动的力量。
行业趋势
可以代表:
- 行业景气周期
- 行业收入增长
- 资本开支周期
- 技术周期
- 市场资金对该行业的偏好
- 行业估值扩张 / 收缩
例如 2023–2025 年 AI 基础设施行业整体处于强景气状态,那么:
即使 NVIDIA 某一天没有新闻,行业本身仍可能提供一个向上的 drift。
则表示:
这家公司对行业趋势有多敏感。
例如:
AI GPU 景气变化对 NVIDIA 的影响显然比对微软更直接。
| 参数 | 含义 |
|---|---|
| Sector / 行业状态 | |
| Company / 公司质量与执行 | |
| Valuation / 当前估值状态 | |
| Macro / 利率、流动性等宏观环境 |
公司 / 团队因子
这个变量可以理解得比较宽:
公司自身持续创造价值的能力。
可以包含:
其中:
| 符号 | 含义 |
|---|---|
| Growth,业务增长 | |
| Margin,盈利能力 | |
| Execution,执行力 | |
| Allocation,资本配置能力 | |
| Management / Business quality,管理层与商业质量 |
所以你所谓的“团队情况”,可以理解为:
管理层质量 + 执行能力。
② 信息冲击
这是模型里的“Surprise”。
例如:
- 财报超预期
- 新产品
- CEO 辞职
- FDA 批准
- 政策变化
- 竞争对手事件
- 宏观数据
- 战争 / 地缘政治
其中:
- :第 个事件与标的的相关度、信息质量或可信度权重
- :市场对该类事件的历史敏感度
- :第 个事件经过标准化后的、无量纲的 Surprise 强度
方向由 表示:
表示方向:
- :利好
- :利空
而:
表示事件的Surprise。
于是:
ln(新闻Surprise)本身无法表达新闻到底是利好还是利空。
③ 期权市场反馈
一般来说,我们写成:
因为 GEX 本身通常并不能直接转换成一个收益率。
一个更严谨的写法是:
它一个非线性函数。
核心机制是:
也就是:
期权仓位
做市商 Delta 对冲
被动买卖股票
进一步影响股价
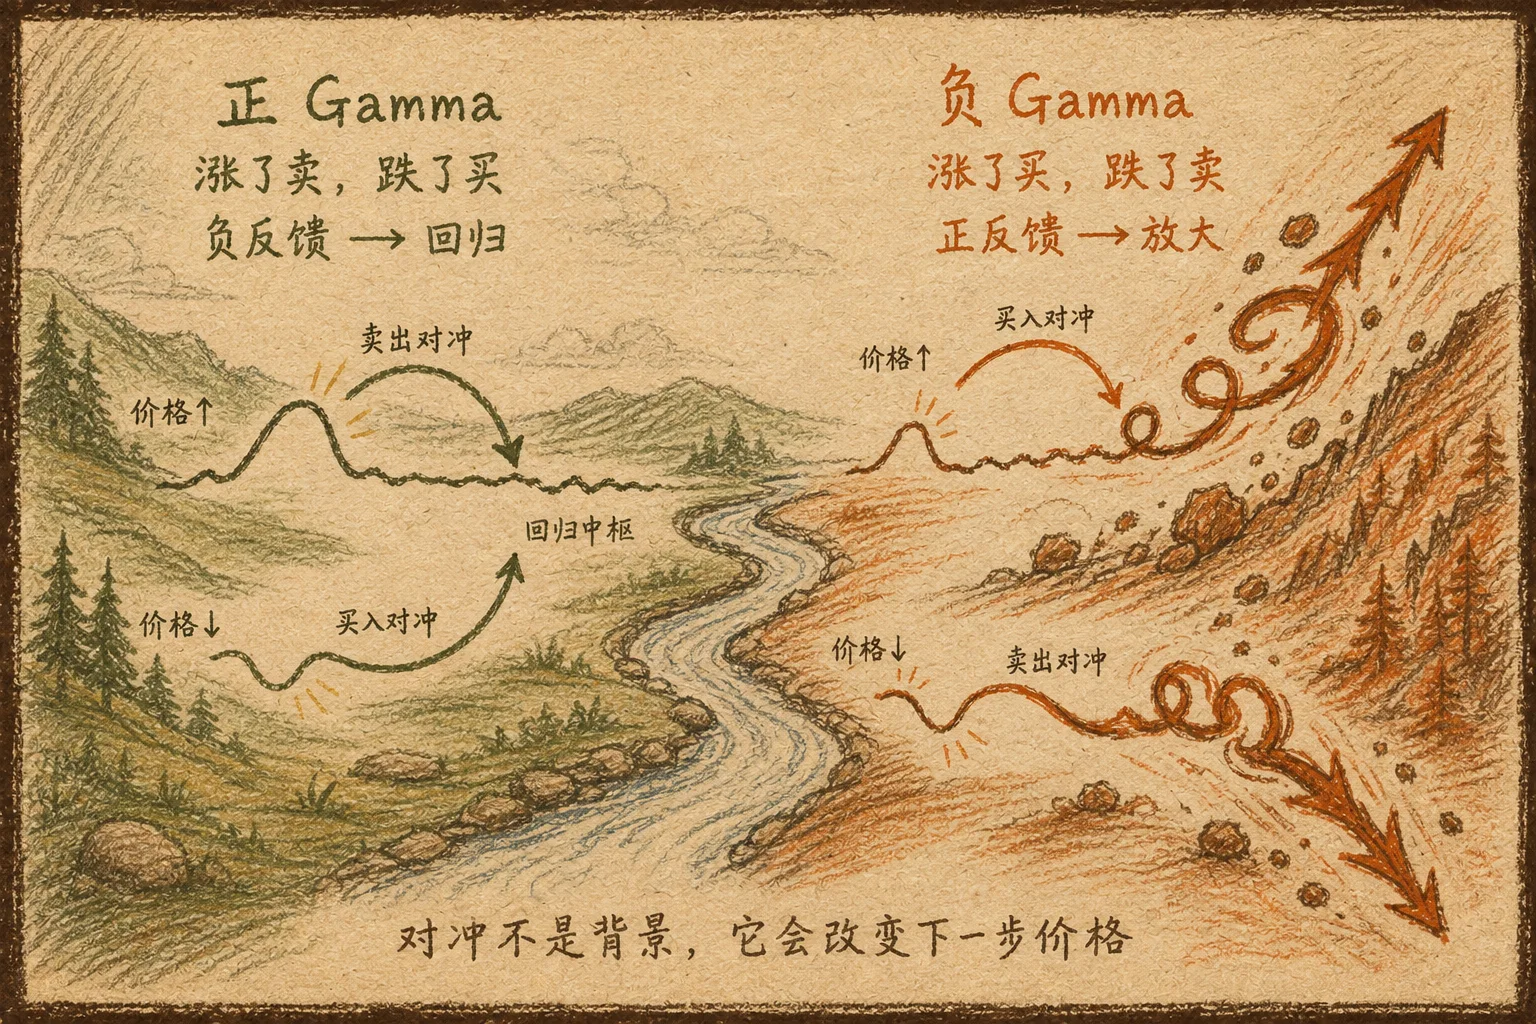
例如,在假设做市商总体处于正 Gamma、并进行动态 Delta 对冲的情况下:
正 Gamma 环境
通常表现为:
形成:
即压制波动。
反过来,负 Gamma 环境可能产生: 放大价格运动。
④ 未解释扰动
最后:
代表模型没有解释的剩余扰动。它不只包含异常资金,也包含未纳入模型的变量、测量误差、未识别的信息以及其他随机行为。
其中可能包括:
- 某基金突然清仓
- 大股东突然减持
- 主权基金突然买入
- CTA 强制去杠杆
- Margin Call
- 某机构内部风险模型触发
- 单一巨鲸订单
- 不公开的信息交易
扰动信号很少会出现在正式新闻上,大都躲在角落。 这些信息并非毫无用处,只是透明度很差,个人很难发现。对于偏日内的短期交易者,会在K线图上看到突发的神秘力量。其在K线图上的影响力,也主要依赖交易时机,有可能会触发某些关键点位导致V的飞起。而事后的讯息以何种形式呈现,以及其影响力,就看它被挖掘的效果。
这个框架可以用来理解很多看似矛盾的投资理念。参数之间具有一定相关性,比如某笔大量资金突然流入某标的(噪音),大概率会影响相关几天的行情,而行业方向的变动,也会影响公司的整体基本面。但整体而言,随着 拉长,短期订单流、期权反馈和市场微观结构的相对解释力通常下降,而公司基本面、行业趋势、宏观环境和估值的相对解释力逐渐上升。
| 时间尺度 | 核心变量 |
|---|---|
| 秒~分钟 | Order Flow / Liquidity / Market Microstructure |
| 分钟~天 | Positioning / GEX / 技术结构 / 情绪 |
| 天~月 | 信息 Surprise / 宏观 / Earnings |
| 月~年 | 行业 / 公司基本面 / 估值 |
| 多年 | 盈利增长 / ROIC / 资本配置 / 估值回归 |
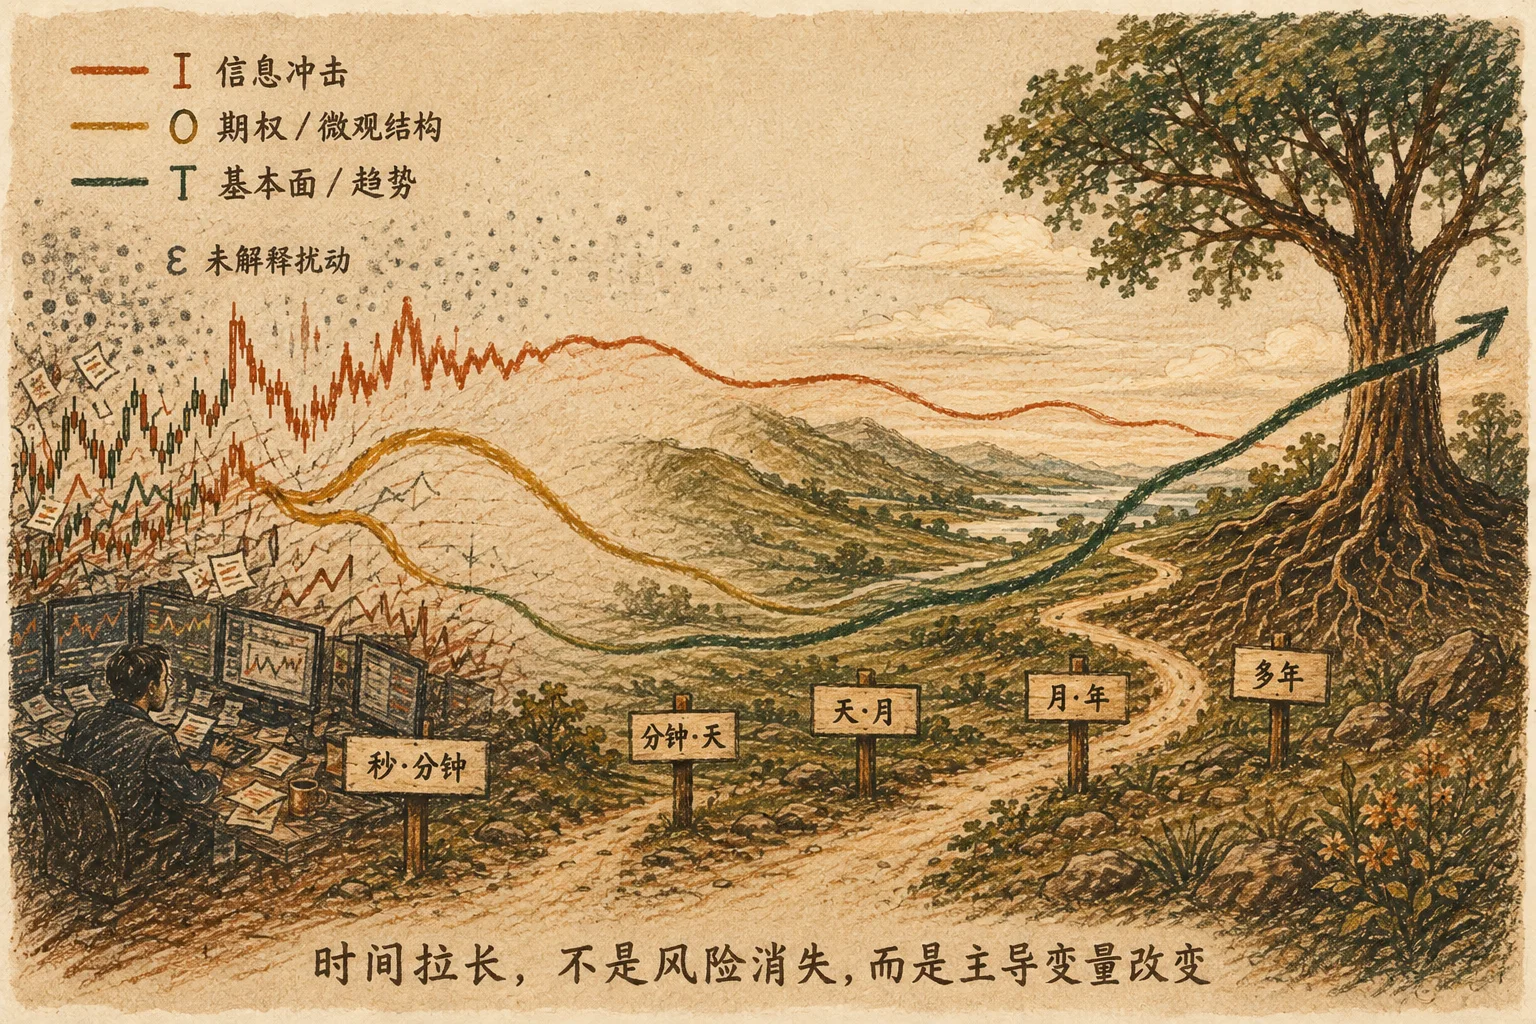
以价值投资理念为例,后面两个参数 和 在长期投资决策中通常可以大幅降权,许多短期信息冲击 也可以作为噪音处理。相比短期订单流和市场情绪,企业竞争力、盈利能力和资本配置通常变化得慢得多。对于长期投资者而言,如果企业竞争优势和盈利能力能够持续兑现,而买入估值()又不过度透支未来,那么随着持有周期拉长,企业盈利增长、资本回报与估值变化会逐渐成为收益的主要来源。
而另外一个端,就是日内交易,这个时候 的相对权重就没那么高。日内交易员更加关注订单流、流动性、仓位结构、即时信息和市场微观结构;技术形态则是这些行为最终反映在价格上的一种表现。短期交易者也类似。时间的颗粒度越小,情绪越明显,外部的干扰因素/黑天鹅就会越多。一个对于价值投资者来说影响很小的新闻,在短期交易上可能非常致命。某个未知大佬突然想买一个小目标的某股票,也属于黑天鹅级别的事件了。因此仓位管理、风险控制和退出机制成为短周期交易的核心能力。
一个人选择什么样的投资风格,就会产生什么样的结果。价值投资者拿到以年为尺度等待收益兑现。短周期策略理论上可以通过更高的资金周转率获得更高收益,但同时承担更高的交易成本、模型失效和尾部风险。
而正因个人习惯的不同,风格的不同,所以市场总会出现各种的声音。价值投资者说值得长期持有,技术派则已看到了死叉突破线,宏观派可能看到了流动性枯竭。
价格是复杂的,但个人交易行为则是具体的。 个人同时持有多种交易风格并不罕见(比如我),但需要提醒的是,当我们发起某只股票的某次交易时候,需要清晰的知道这是一笔什么风格的交易,知道自己可能面临哪些影响因素,哪些是要忽略的,哪些是要认真对待的,定好预期收益和止损逻辑。
写在最后:投资最忌讳的就是,买入的时候做趋势交易,套牢了就变价值投资,反之亦然。理解交易的本质,知道价格波动的来源,想好自己要关注哪些,丢弃哪些。